- Eksport: +19,7% – styczeń–sierpień 2026 r., w ujęciu rok do roku.
- Prognoza PKB: 3,9% – prognoza Banku Światowego na rok 2026 przedstawiona w prezentacji.
- Średni wskaźnik kredytów zagrożonych: 9,6% – stan na czerwiec 2026 r.
- Podaż nowych mieszkań własnościowych: ponad 2 700 lokali – oddanych do użytku w III kwartale 2026 r.
Rozdział 1 – Przegląd sytuacji gospodarczej
Sytuacja w handlu zagranicznym poprawia się szybciej niż na krajowym rynku kredytowym. Ta rozbieżność pomaga wyjaśnić, dlaczego aktywność na rynku utrzymuje się, ale nabywcy i deweloperzy nadal podchodzą do transakcji wybiórczo.
Dynamika eksportu zderza się z prognozą spowolnienia wzrostu
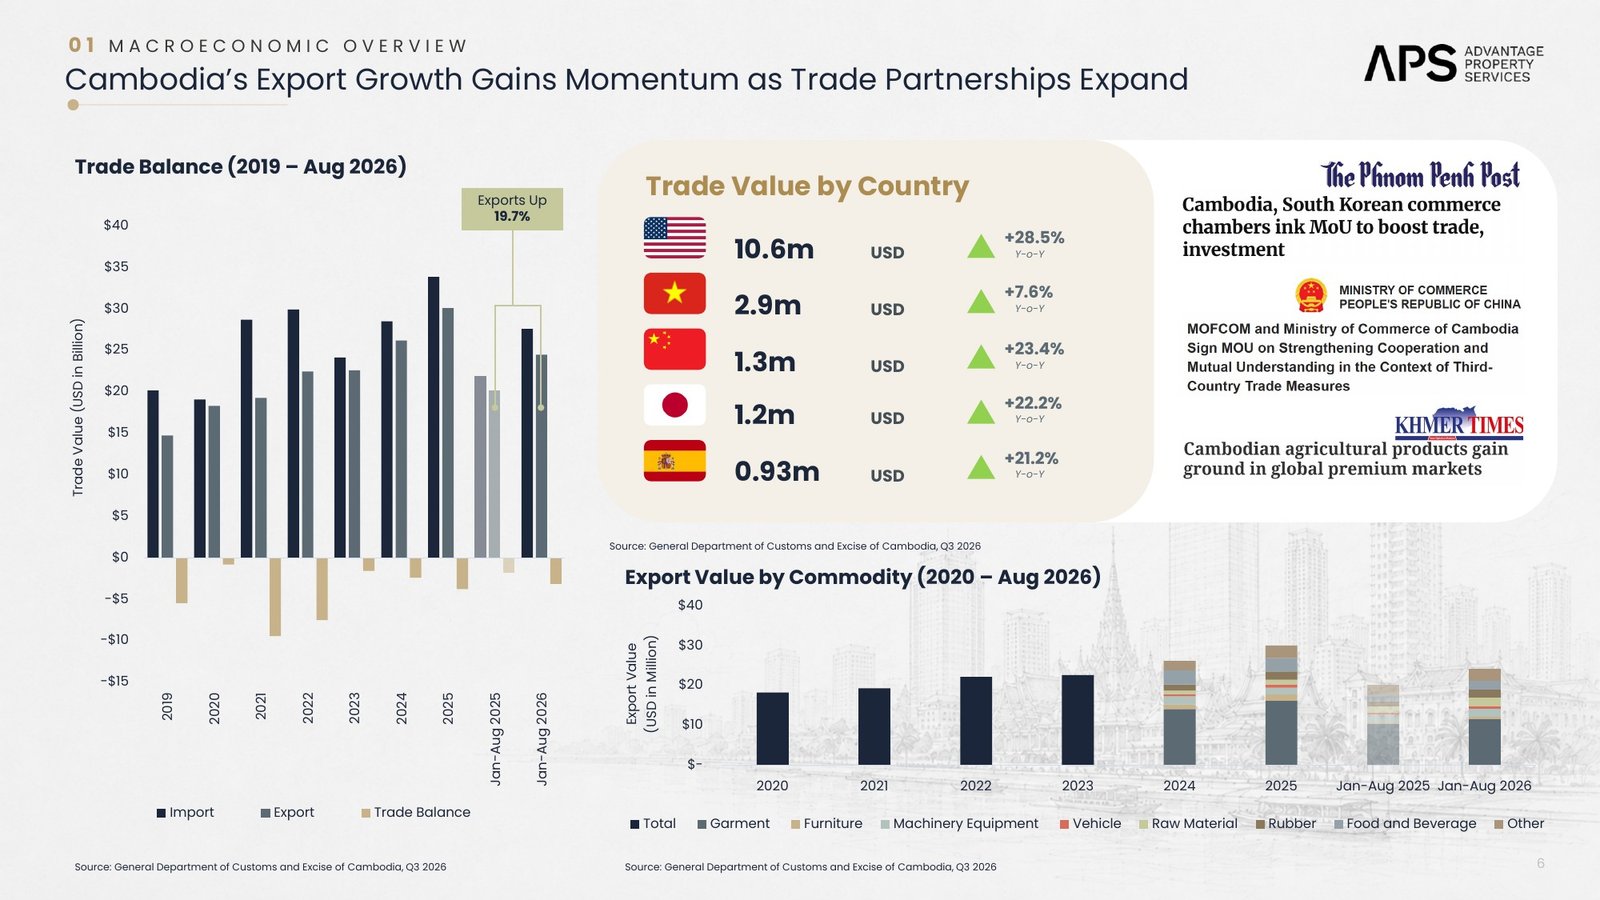
Zgodnie z danymi celnymi przedstawionymi w prezentacji eksport Kambodży wzrósł o 19,7% w ujęciu rok do roku w okresie od stycznia do sierpnia 2026 r. Odzież pozostaje główną kategorią eksportową, natomiast podczas webinarium zwrócono również uwagę na wzrost w sektorze maszyn, urządzeń i surowców. Stany Zjednoczone pozostają największym odbiorcą eksportu tego kraju; prelegent określił wzrost w ujęciu rok do roku jako bliski 30%.
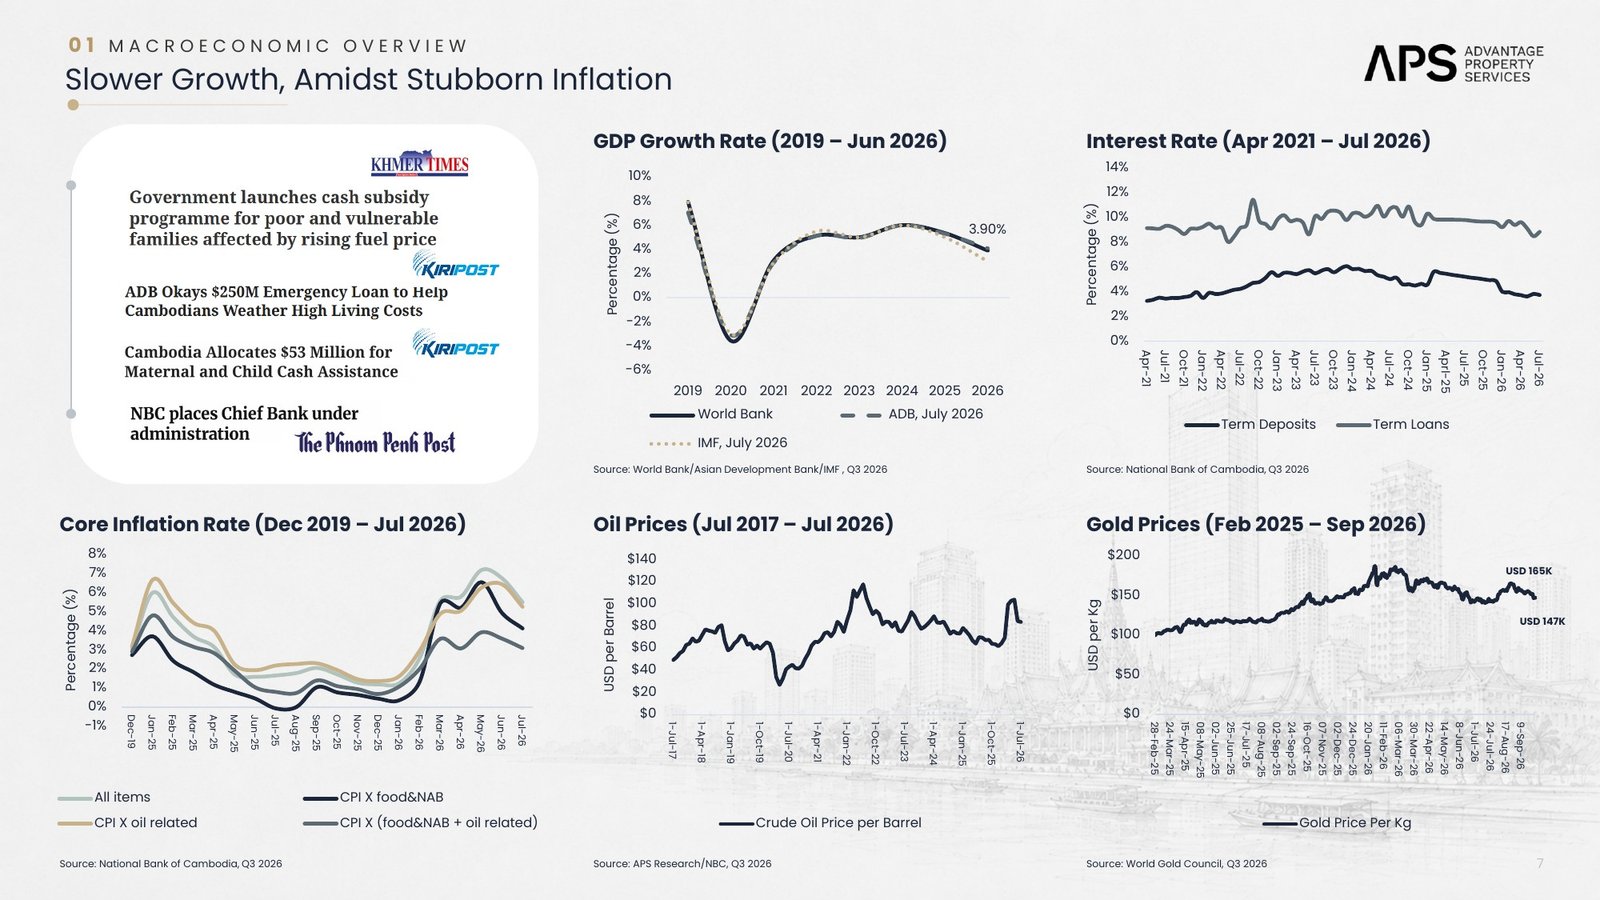
Ta dynamika nie zniwelowała jednak ogólnego spowolnienia gospodarczego. Z prezentacji wynika, że Bank Światowy prognozuje wzrost gospodarczy na poziomie 3,9% w 2026 r.; prelegent wskazał, że najnowsze prognozy MFW i ADB mieszczą się w przedziale od około 3,7% do 3,9%. Ceny ropy i inflacja wywierają presję na siłę nabywczą gospodarstw domowych, mimo że nominalne oprocentowanie kredytów bankowych spadło w porównaniu z poziomami z 2025 r.
Jakość kredytowa stanowi bardziej bezpośrednie ograniczenie związane z nieruchomością
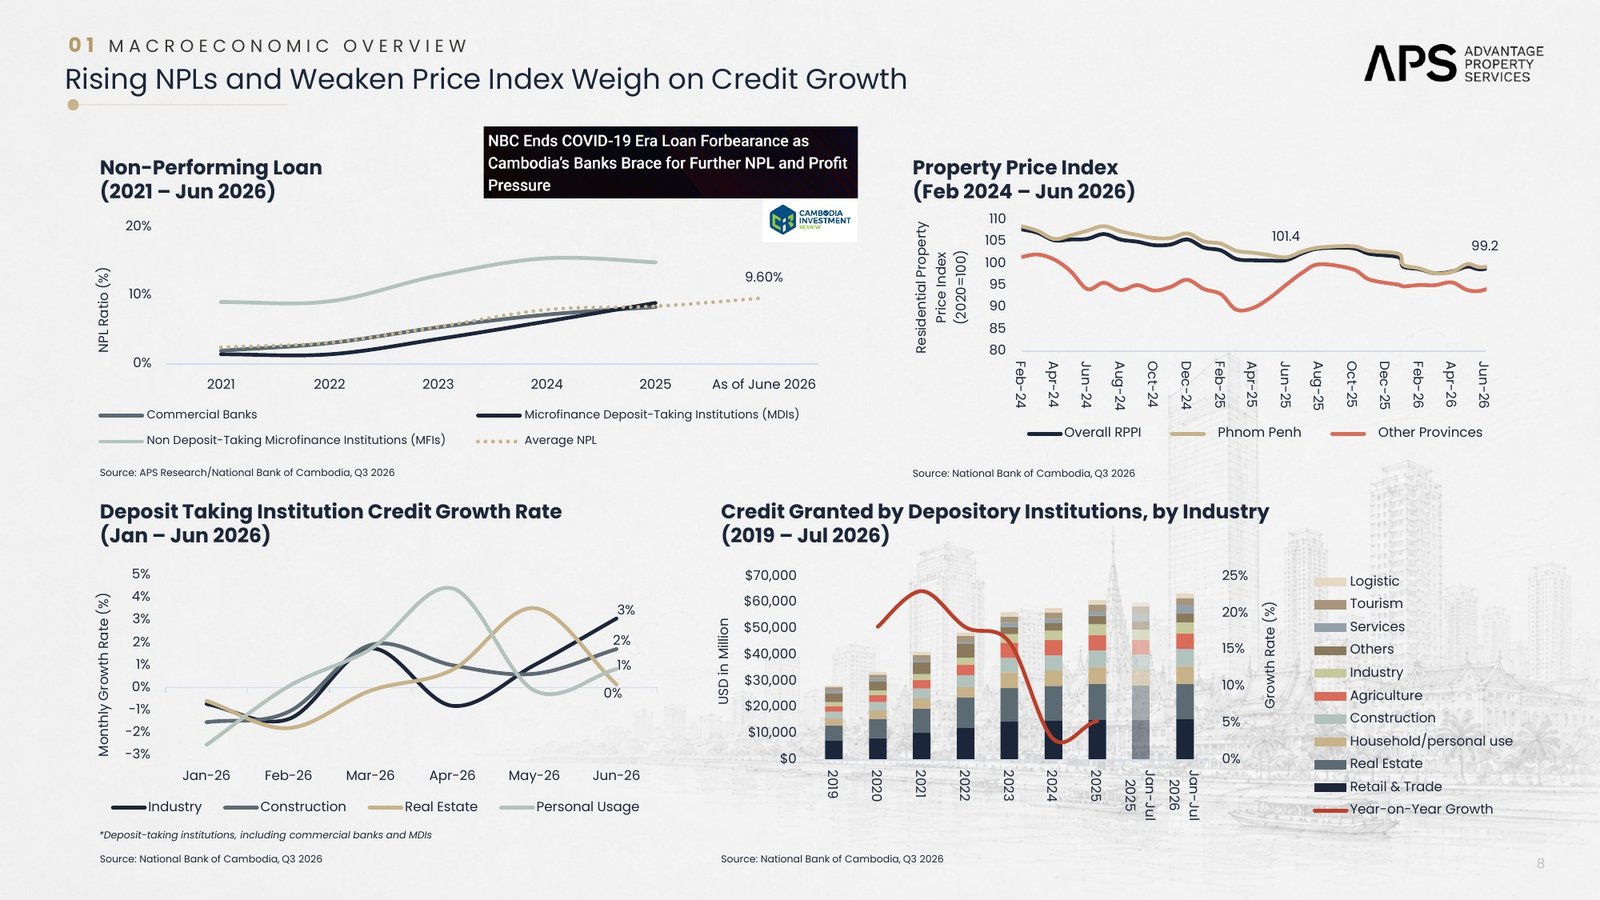
W prezentacji oszacowano, że średni wskaźnik kredytów zagrożonych wyniesie 9,6% na czerwiec 2026 r. Indeks cen nieruchomości mieszkaniowych wyniósł w czerwcu 99,2 w ujęciu bazowym 2020 = 100. Wykresy te łącznie przedstawiają sytuację rynkową, w której niższe wartości zabezpieczeń i gorsza jakość kredytów mogą skłaniać kredytodawców do większej ostrożności.
Wraz z zakończeniem restrukturyzacji kredytów z okresu pandemii COVID-19 coraz więcej kredytów zagrożonych może zostać zakwalifikowanych jako kredyty zagrożone. Jest to ryzyko przyszłościowe omówione podczas webinarium, a nie odnotowany wzrost uwzględniony już w danych za czerwiec. W przypadku rynku mieszkaniowego praktyczny skutek jest taki, że niższe ogłaszane stopy procentowe niekoniecznie oznaczają łatwiejszy dostęp do kredytu hipotecznego.
Wciąż wydawane są zezwolenia na inwestycje
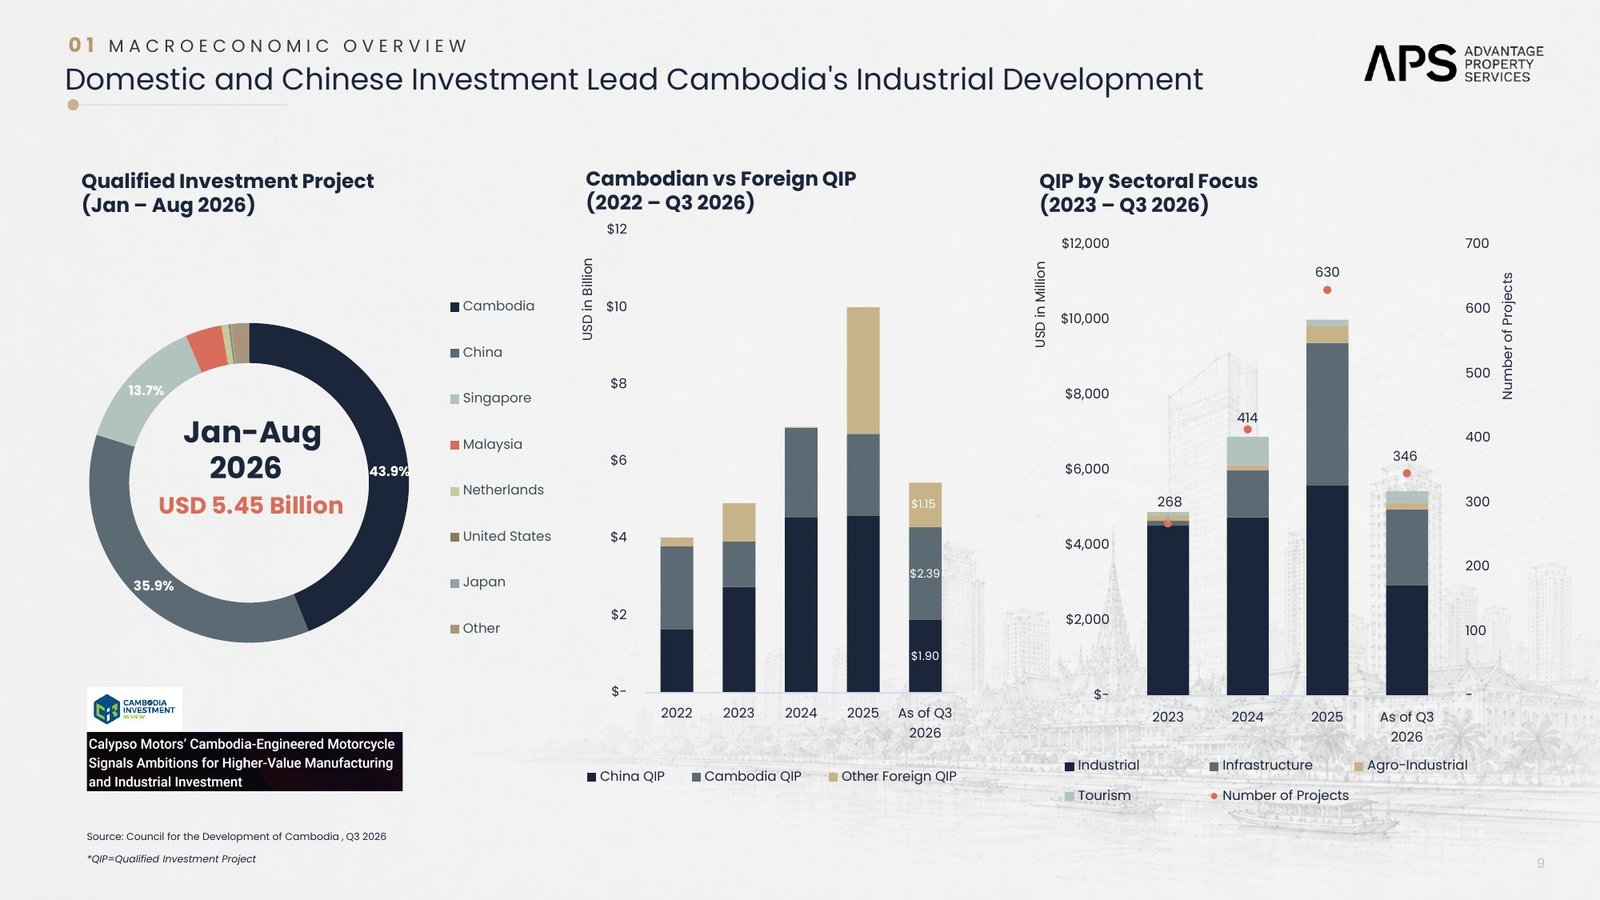
W okresie od stycznia do sierpnia 2026 r. zatwierdzono kwalifikowane projekty inwestycyjne o łącznej wartości 5,45 mld USD. Źródła kambodżańskie stanowią 43,9% tej zatwierdzonej wartości, a chińskie – 35,9%. Są to wartości zatwierdzonych projektów, a nie wpływy gotówkowe ani zakończone inwestycje budowlane. Wskazują one, że proces inwestycyjny pozostaje aktywny, a w danych dominują projekty przemysłowe i infrastrukturalne.
Branża turystyczna zapewnia nierównomierne wsparcie
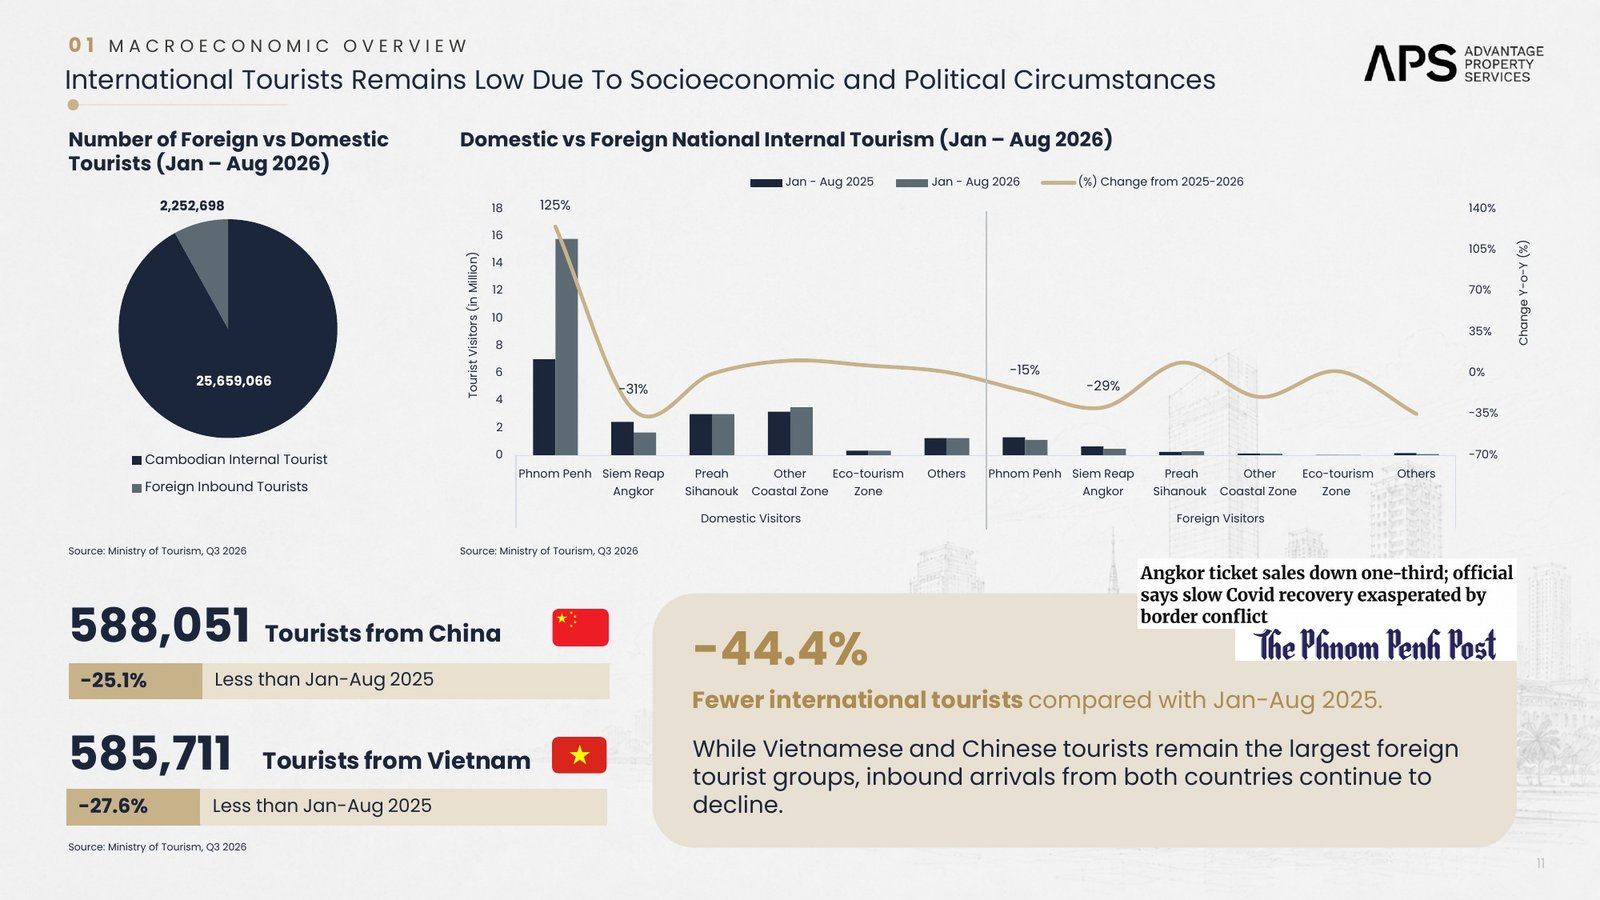
Według danych Ministerstwa Turystyki zawartych w prezentacji , w okresie od stycznia do sierpnia 2026 r. liczba przyjazdów zagranicznych wyniosła 2,25 mln, co stanowi spadek o 44,4% w ujęciu rok do roku. W tym samym okresie podróże krajowe przyniosły 25,66 mln wizyt wewnętrznych. Ruch krajowy łagodzi skutki spadku aktywności turystycznej, ale nie można go traktować jako pełnego zamiennika turystów zagranicznych.
Wniosek ekonomiczny: eksport i inwestycje stanowią czynnik wspierający, jednak napięcia kredytowe oraz spadek siły nabywczej gospodarstw domowych sprawiają, że krótkoterminowe perspektywy dla rynku nieruchomości wymagają ostrożności.
Sekcja 2 – Sytuacja na rynku mieszkaniowym
Nowe projekty są dostosowywane do lokalnych budżetów, a nowo oddane do użytku nieruchomości zapewniają najemcom i nabywcom większy wybór. Presja ta jest najbardziej widoczna w cenach nieruchomości z wyższej półki.
Niedrogie i średniej klasy domy nadal stanowią podstawę nowych ofert
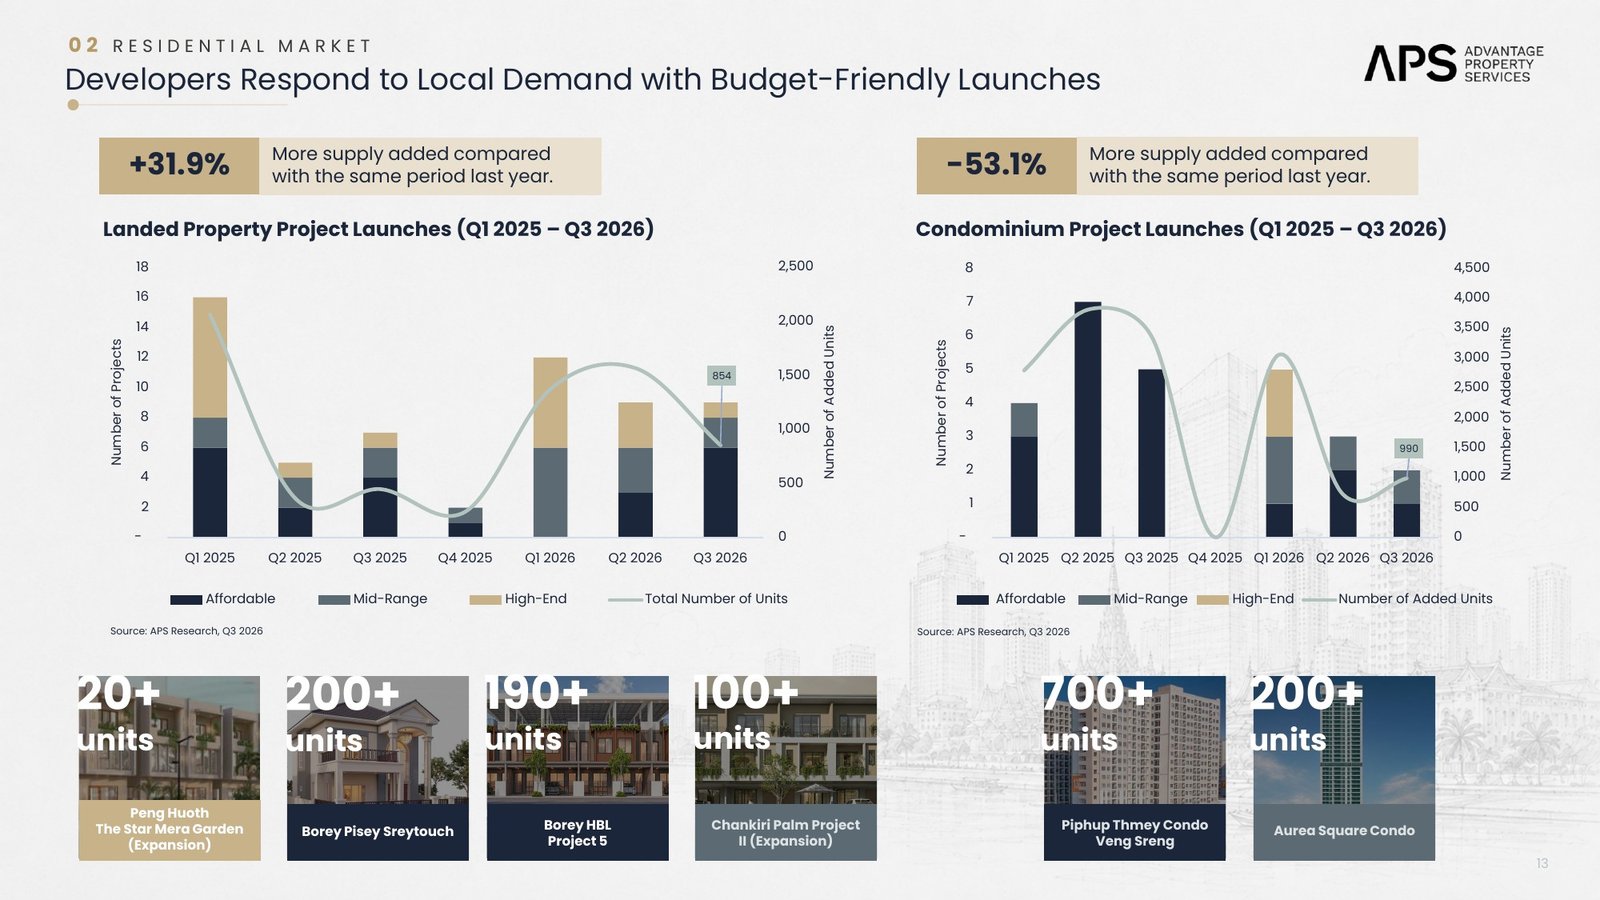
W trzecim kwartale w ramach nowo uruchomionych projektów wprowadzono na rynek 854 domy jednorodzinne i 990 mieszkań własnościowych. Znaczną część nowych ofert w segmencie domów jednorodzinnych stanowią produkty w przystępnej cenie, a plany dotyczące mieszkań własnościowych nadal koncentrują się na projektach z segmentu przystępnego cenowo i średniej klasy. Prelegent powiązał ten skład oferty raczej z budżetami lokalnych nabywców i warunkami płatności niż z powrotem popytu spekulacyjnego.
Ponownie zaczęły pojawiać się projekty z segmentu luksusowego, w tym pierwsza od 2023 r. oferta luksusowych mieszkań własnościowych, o której wspomniano w podsumowaniu prezentacji. Jest to ostrożny test popytu: deweloperzy wprowadzają na rynek ograniczoną część projektów, a prelegent podkreślił, że renomowani deweloperzy mają lepsze warunki do wejścia w segment luksusowy.
Ukończone inwestycje przyczyniają się do nasilenia konkurencji na rynku wynajmu
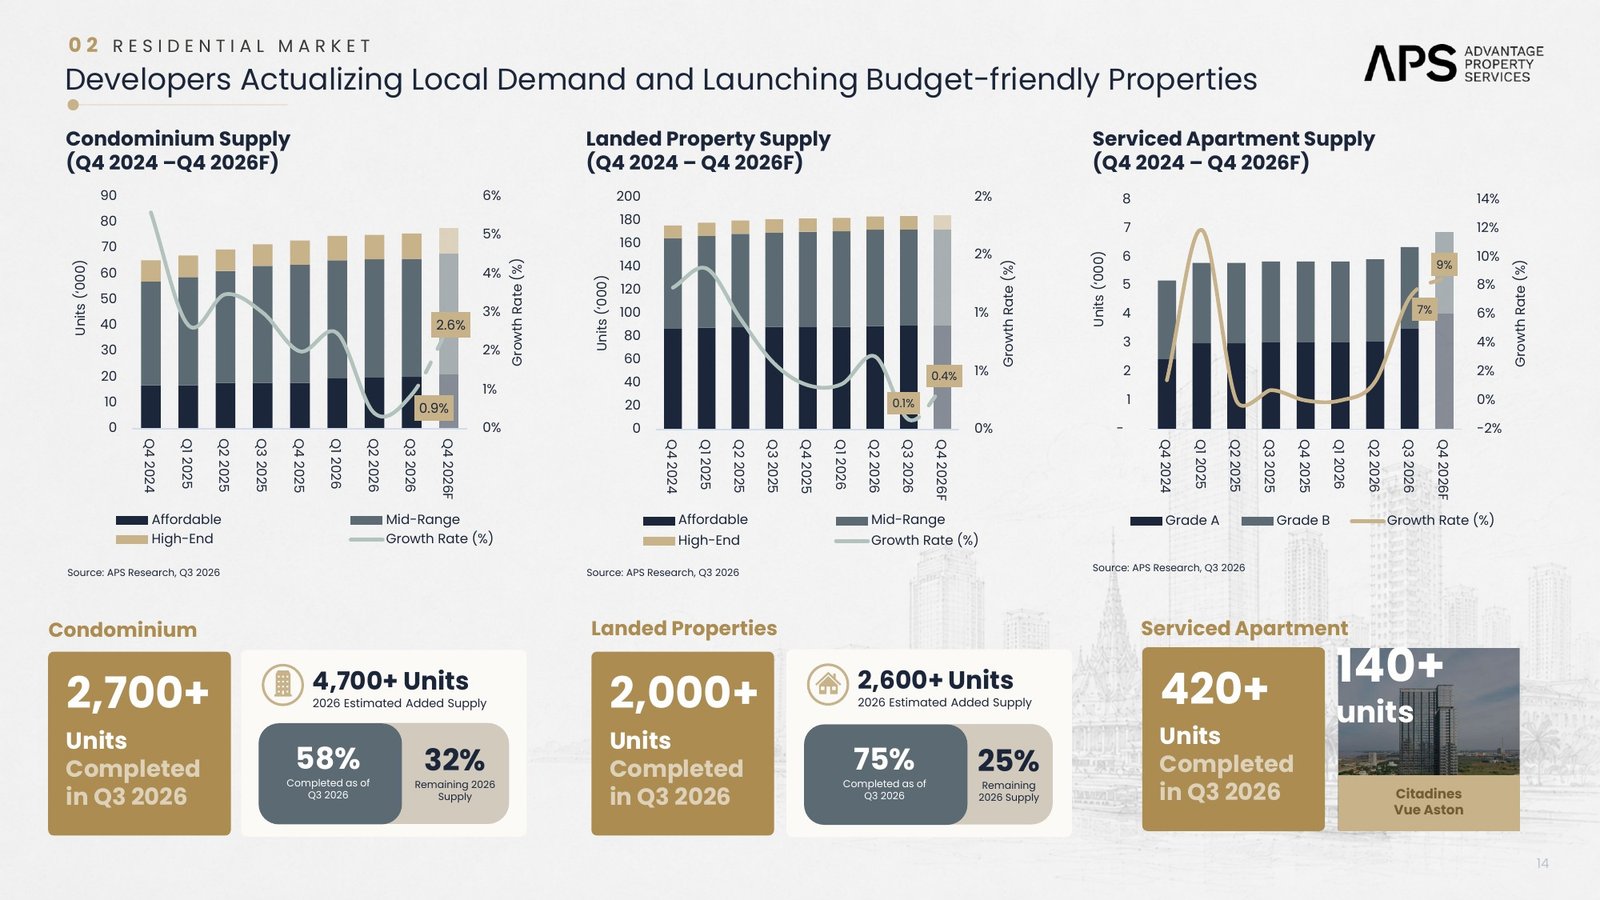
W trzecim kwartale oddano do użytku ponad 2 700 mieszkań własnościowych, a szacuje się, że w całym 2026 roku liczba ta wzrośnie o ponad 4 700. W trzecim kwartale oferta nieruchomości z działkami wzrosła o ponad 2 000 lokali, natomiast w segmencie apartamentów z obsługą o ponad 420 lokali. Mniejsza baza apartamentów z obsługą oznacza, że tempo ich wzrostu może wydawać się szybsze, mimo że ich podaż w wartościach bezwzględnych pozostaje znacznie niższa niż na rynkach mieszkań własnościowych i nieruchomości z działkami.
Prowadzący webinarium stwierdził, że młodsi lokalni nabywcy są bardziej otwarci na mieszkanie w apartamentowcu, co z czasem może przyczynić się do wzrostu rzeczywistego popytu ze strony użytkowników końcowych. Jednak wiele już oddanych do użytku apartamentowców również konkuruje o najemców. Presja ze strony nowych zasobów mieszkaniowych odczuwalna jest zatem przede wszystkim na rynku najmu, zwłaszcza tam, gdzie dobrze zlokalizowany apartamentowiec klasy średniej stanowi alternatywę dla apartamentu z segmentu premium.
Ceny wynajmu luksusowych nieruchomości zaczynają spadać
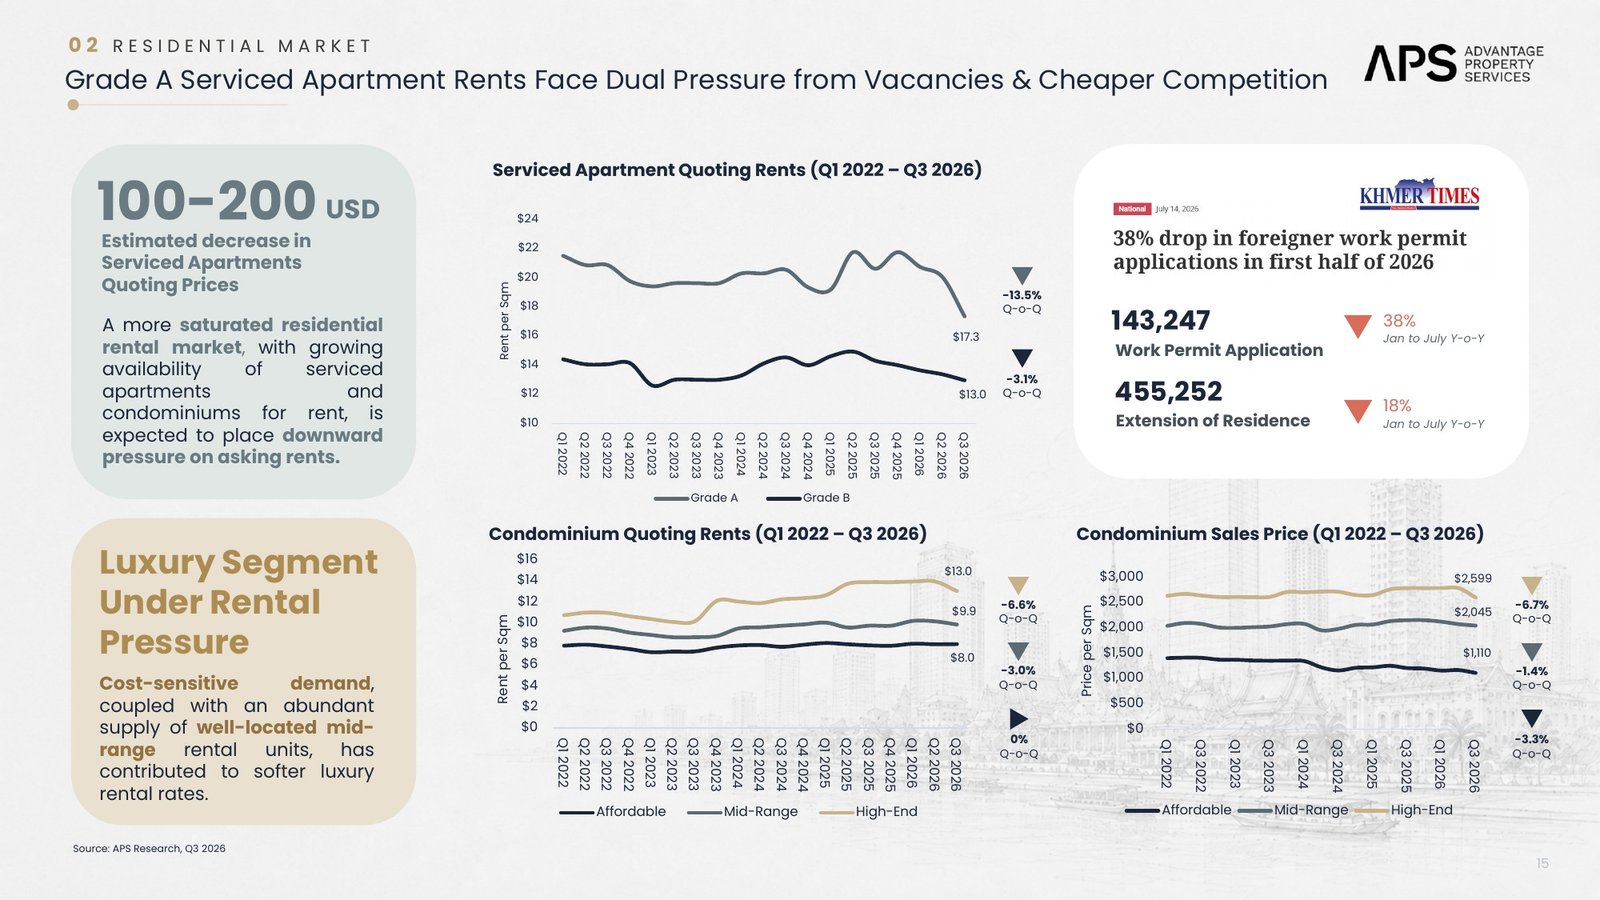
Najbardziej wyraźna zmiana w ujęciu kwartalnym dotyczy apartamentów z obsługą klasy A: średni podawany czynsz spadł w III kwartale o 13,5% w ujęciu kwartalnym do 17,3 USD za m² miesięcznie. W przypadku klasy B odnotowano spadek o 3,1% do 13,0 USD. Dodatkową presję wywierają oszczędni najemcy, szerszy wybór lokali na wynajem oraz konkurencja ze strony dobrze zlokalizowanych mieszkań własnościowych.
Podobne rozbieżności widać w przypadku czynszów oferowanych za mieszkania własnościowe. Średni czynsz za lokale z wyższej półki wyniósł 13,0 USD za m² miesięcznie, co oznacza spadek o 6,6% w ujęciu kwartalnym; czynsz za lokale ze średniej półki wyniósł 9,9 USD, co oznacza spadek o 3,0%; natomiast czynsz za lokale w przystępnej cenie utrzymał się na stałym poziomie 8,0 USD. Prelegent zasugerował, że różnica w lokalizacji i dostępności między projektami klasy średniej a luksusowymi zmniejszyła się, co sprawia, że trudniej jest utrzymać wysokie czynsze.
Ceny sprzedaży mieszkań podane na tym samym slajdzie wynosiły 1 110 USD za m² w segmencie mieszkań przystępnych cenowo, 2 045 USD w segmencie średnim oraz 2 599 USD w segmencie luksusowym. Są to ceny wywoławcze, a nie ceny transakcyjne. Wszystkie trzy segmenty odnotowały spadek w ujęciu kwartalnym, przy czym największy spadek, wynoszący 6,7%, odnotowano w segmencie luksusowym.
Negocjacje dotyczące odsprzedaży mogą stawać się coraz łatwiejsze do przeprowadzenia
W przypadku rynku nieruchomości mieszkaniowych nie chodzi tu tyle o ogólne odbicie cen, co o zmniejszającą się różnicę między oczekiwaniami sprzedających a kupujących. Podczas webinarium prelegent opisał, jak właściciele obniżają utrzymujące się od dawna ceny wywoławcze, a kupujący reagują na te zmiany, zamiast domagać się znacznie większych rabatów. Jest to jakościowa obserwacja rynku, a nie ilościowy zbiór danych dotyczących cen transakcyjnych, ale stanowi użyteczny sygnał, że część ofert na rynku wtórnym osiąga bardziej realistyczny poziom równowagi.
Rynek kształtowany przez wartość użytkową
Kambodża wkracza w ostatni kwartał 2026 roku z silniejszym eksportem i aktywnymi planami inwestycyjnymi, przy jednocześnie słabszych prognozach wzrostu gospodarczego oraz systemie bankowym borykającym się z napięciami kredytowymi. Rynek mieszkaniowy w Phnom Penh reaguje na tę sytuację, wprowadzając na rynek bardziej przystępne cenowo oferty i stosując bardziej elastyczną politykę cenową. Największe szanse pojawiają się tam, gdzie oferta nieruchomości odpowiada rzeczywistym lokalnym budżetom i potrzebom użytkowym, podczas gdy właściciele i deweloperzy z segmentu luksusowego muszą liczyć się z dłuższymi negocjacjami z rynkiem.
Ta strona jest także dostępna w językach:
 English (angielski)